Pourquoi votre épargne stagne malgré tous vos efforts financiers
Vous suivez votre budget, limitez les dépenses et mettez de côté chaque mois. Pourtant, votre épargne semble collée au sol, comme une plante qui refuse obstinément de pousser. Le problème ne vient pas toujours d’un manque de discipline. Petites fuites invisibles, objectifs flous, comptes mal organisés ou inflation grignotent vos efforts sans faire de bruit. Comprendre pourquoi votre argent stagne est la première étape pour reprendre le contrôle et transformer vos sacrifices en véritable patrimoine.
Comprendre pourquoi votre épargne ne progresse pas vraiment
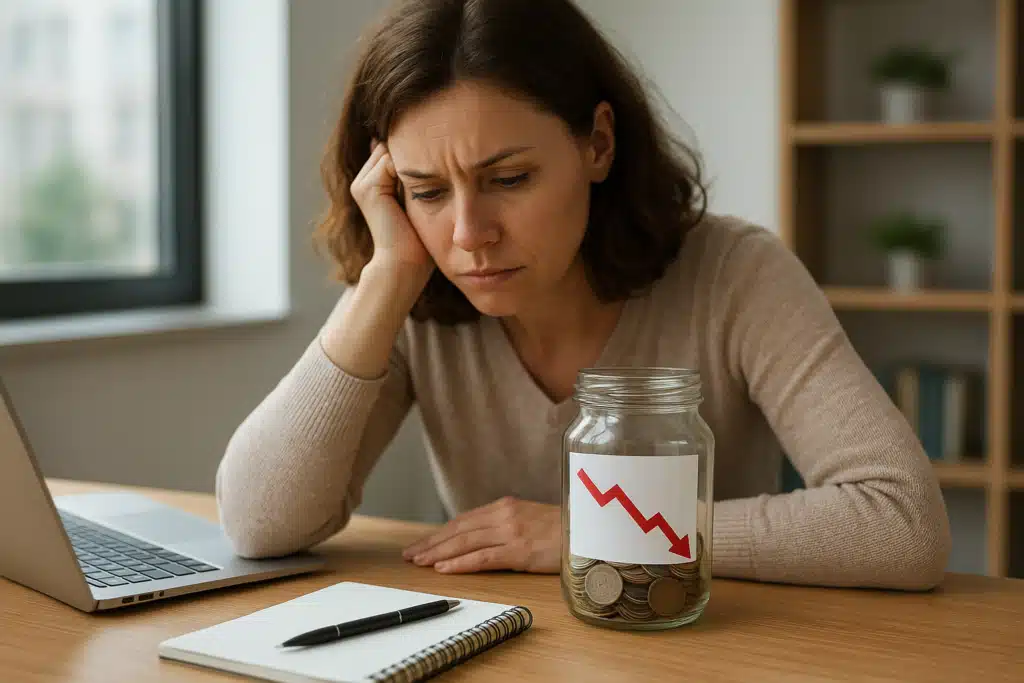
Voir son compte épargne avancer de quelques dizaines d’euros, puis retomber au même niveau le mois suivant, est décourageant. Pourtant, une épargne qui stagne ne signifie pas forcément que vous gérez mal votre argent ou que vous manquez de discipline. Elle révèle souvent un problème plus discret : l’écart entre ce que vous pensez pouvoir économiser et ce que votre budget absorbe réellement. Les dépenses irrégulières, les prélèvements annuels, les réparations, les invitations, les frais de santé ou les renouvellements d’abonnements viennent grignoter les sommes mises de côté. Votre épargne donne alors l’impression de progresser, mais elle sert surtout à financer des dépenses prévisibles qui n’avaient pas été anticipées. C’est le phénomène du « seau percé » : vous versez de l’eau chaque mois, mais de petites fuites invisibles empêchent le niveau de monter. La première étape consiste donc à ne plus considérer l’épargne comme un simple solde bancaire. C’est un outil qui doit avoir une mission précise : protéger votre quotidien, financer vos projets et, à terme, contribuer à développer votre patrimoine.
Pour sortir de cette impression de stagnation, distinguez clairement trois poches : l’épargne de sécurité, l’épargne dédiée aux dépenses prévues et l’investissement de long terme. Sans cette séparation, un livret qui contient 2 000 euros peut sembler rassurant, alors qu’il doit peut-être déjà couvrir l’assurance auto, les vacances, un appareil électroménager à remplacer et une franchise d’assurance. Vous n’avez alors pas 2 000 euros de patrimoine disponible : vous avez une provision destinée à être dépensée. Cette nuance change tout. Commencez par calculer la part de votre épargne qui est réellement libre après avoir réservé les dépenses certaines des douze prochains mois. Le résultat peut être inconfortable, mais il est extrêmement utile. Il vous permettra de fixer un objectif réaliste, par exemple constituer trois mois de dépenses courantes avant de chercher davantage de rendement. Cette vision précise évite de vous juger sur un chiffre trompeur et replace votre effort financier dans une trajectoire concrète.
Repérer les dépenses invisibles qui absorbent vos efforts
La plupart des budgets ne dérapent pas à cause d’une seule dépense spectaculaire. Ils s’érodent par accumulation. Un abonnement oublié, quelques livraisons de repas, des achats rapides en ligne, des frais bancaires, un plein d’essence supplémentaire ou des petites avances à des proches peuvent réduire votre capacité d’épargne sans que vous le remarquiez immédiatement. Le problème est moins la dépense elle-même que son absence de place dans votre plan. Selon les chiffres régulièrement publiés par la Banque de France sur le surendettement et la fragilité budgétaire, les difficultés financières sont fréquemment liées à un déséquilibre durable entre charges contraintes, crédits et revenus disponibles. Avant de chercher à économiser davantage, observez donc vos trois derniers relevés bancaires. Classez chaque opération en quatre catégories simples : indispensable, utile, plaisir et évitable. Vous découvrirez souvent que certaines dépenses « plaisir » ne procurent même plus de satisfaction, car elles sont devenues automatiques.
Cette analyse ne doit pas vous conduire à supprimer toute forme de confort. Une stratégie trop punitive tient rarement dans le temps. L’objectif est plutôt de récupérer les sommes qui partent sans intention claire pour les diriger vers une épargne utile. Si vous trouvez 60 euros de dépenses peu prioritaires par mois, cela représente 720 euros sur un an, hors intérêts. Ce montant peut financer une partie de votre matelas de sécurité, réduire un découvert ou démarrer un projet d’investissement. Si votre compte tombe régulièrement dans le rouge, commencez par consulter notre guide pour sortir durablement du découvert chronique. Le découvert est particulièrement coûteux pour votre épargne, car il annule souvent les intérêts gagnés sur vos livrets et entretient un cycle de rattrapage. Une fois les sorties d’argent mieux identifiées, vous pourrez décider sans culpabilité : conserver ce qui compte pour vous, réduire ce qui est accessoire et automatiser le transfert de la différence vers un compte séparé.
Mettre en place une méthode qui ne dépend pas de votre motivation
Compter sur sa motivation pour épargner est une erreur fréquente. Après une journée chargée, face à une dépense imprévue ou à une envie légitime de se faire plaisir, la meilleure résolution du monde peut disparaître. La solution consiste à créer un système dans lequel l’épargne intervient avant les dépenses variables, et non avec ce qu’il reste à la fin du mois. Programmez un virement automatique dans les 24 heures qui suivent votre salaire, même si le montant est modeste. Commencer avec 30, 50 ou 100 euros n’a rien de dérisoire : ce qui compte est de rendre le geste stable. Votre budget doit ensuite fonctionner avec le montant réellement disponible. Si le virement automatique vous met en difficulté, ce n’est pas un échec : c’est une information. Ajustez la somme, puis recommencez. Vous construisez ainsi une habitude financière compatible avec votre réalité plutôt qu’un objectif ambitieux abandonné après deux mois.
Pour rendre cette méthode efficace, donnez un nom à chaque virement : « sécurité », « voiture », « travaux », « vacances » ou « investissement ». L’argent sans destination est plus facilement dépensé, tandis qu’une somme associée à un projet devient plus difficile à toucher impulsivement. Une bonne organisation peut s’inspirer de la logique de pilotage utilisée dans les entreprises : suivre quelques indicateurs utiles plutôt qu’une multitude de détails. Vous pouvez découvrir cette approche de suivi des objectifs sur les méthodes de pilotage et de suivi des objectifs, puis l’adapter à vos finances personnelles. Concrètement, surveillez chaque mois trois chiffres : le montant épargné, le total des dépenses variables et la part réservée aux dépenses annuelles. Cette routine demande moins de vingt minutes. Elle vous évite surtout de découvrir trop tard qu’un prélèvement important approche. Avec un système clair, votre épargne ne dépend plus de votre humeur, mais d’une décision prise une seule fois et répétée automatiquement.
Éviter les erreurs qui donnent l’illusion d’économiser
Réduire uniquement les petites dépenses visibles peut donner le sentiment d’agir sans améliorer durablement votre situation. Refuser un café à 2 euros tout en conservant une assurance trop chère, un crédit coûteux ou un forfait mal adapté limite fortement l’impact de vos efforts. Pour relancer votre épargne, il faut traiter en priorité les grosses lignes récurrentes : logement, transport, assurances, télécommunications, alimentation et remboursement de dettes. Une réduction de 25 euros sur un contrat d’assurance ou de 40 euros sur un abonnement peu utilisé a un effet permanent, mois après mois. À l’inverse, une privation ponctuelle demande de la volonté à chaque répétition. Examinez vos contrats une fois par an, comparez les prix, négociez lorsque c’est possible et supprimez les options devenues inutiles. Cette démarche ne vise pas à vivre moins bien. Elle vise à payer le juste prix pour ce qui vous est réellement utile et à libérer une marge de manœuvre durable.
Une autre erreur consiste à placer toute son épargne sur un produit sécurisé sans tenir compte de l’inflation, puis à croire que son patrimoine augmente parce que le solde monte. Si les prix progressent plus vite que la rémunération de votre épargne, votre pouvoir d’achat peut diminuer malgré vos versements. Cela ne signifie pas qu’il faut investir sans prudence ni placer votre fonds d’urgence sur des supports risqués. Cela signifie qu’une fois votre sécurité constituée, vous devez réfléchir à l’horizon de chaque objectif. L’argent nécessaire dans moins de trois ans doit rester disponible et stable. Celui destiné à un projet de long terme peut, selon votre situation, être investi progressivement dans des solutions adaptées à votre profil de risque. Le bon réflexe n’est pas de rechercher un rendement miracle, mais de faire correspondre chaque euro à son usage. Une épargne bien répartie protège votre présent tout en donnant à votre patrimoine une chance de progresser réellement.
Suivre votre budget comme un tableau de bord, pas comme une punition
Le suivi budgétaire échoue souvent parce qu’il est vécu comme une contrainte ou une sanction. Pourtant, il devrait fonctionner comme le tableau de bord d’une voiture : il ne vous reproche rien, il vous indique simplement quand il est temps d’agir. Une fois par semaine, prenez dix minutes pour vérifier votre solde, les prélèvements à venir et le niveau de vos enveloppes de dépenses. Une fois par mois, comparez votre prévision à la réalité. Posez-vous trois questions : qu’est-ce qui a dépassé ? Qu’est-ce qui a coûté moins cher ? Quelle dépense reviendra le mois prochain ? Cette démarche vous aide à transformer les surprises en prévisions. Elle est particulièrement efficace pour les foyers dont les revenus varient, les indépendants, les personnes qui perçoivent des primes ou celles qui doivent faire face à des frais familiaux fluctuants. Le but n’est pas de contrôler chaque centime, mais de conserver une vision suffisamment claire pour protéger votre capacité d’épargne.
J’ai vu ce mécanisme chez un proche qui mettait consciencieusement 150 euros de côté chaque mois. Au début, il était fier de son effort. Puis arrivaient successivement l’entretien de la voiture, un anniversaire, une facture annuelle et les fêtes de fin d’année : son livret retombait presque à zéro. Il pensait manquer de rigueur, alors qu’il manquait simplement d’enveloppes dédiées. Dès qu’il a séparé 70 euros pour l’épargne de précaution, 50 euros pour les dépenses annuelles et 30 euros pour les projets, son compte a cessé de faire le yo-yo. Cette image est importante : votre épargne ne doit pas être un unique tiroir dans lequel vous prenez et déposez sans distinction. En créant plusieurs compartiments, vous rendez visible votre progrès réel. Pour approfondir cette logique et découvrir d’autres outils simples, retrouvez les ressources de Budget Pratique pour mieux organiser vos finances. Vous aurez plus de chances de rester constant lorsque vous pourrez constater, mois après mois, que chaque objectif avance à son rythme.
Transformer une petite capacité d’épargne en patrimoine durable
La stagnation de l’épargne prend souvent fin lorsque vous cessez de chercher le montant parfait et que vous vous concentrez sur une progression régulière. Il est inutile d’attendre une augmentation, une prime ou une situation idéale pour démarrer. Fixez plutôt un premier palier accessible : 500 euros de sécurité, puis 1 000 euros, puis un mois de dépenses essentielles. Chaque palier atteint réduit votre dépendance au découvert et aux crédits en cas d’imprévu. Ensuite, augmentez votre versement automatique à chaque amélioration de revenu : une hausse de salaire, une facture supprimée, la fin d’un crédit ou une baisse de charge. Une règle simple consiste à consacrer au moins la moitié de toute rentrée d’argent supplémentaire à votre avenir financier. Vous préservez ainsi votre niveau de vie tout en empêchant vos dépenses de gonfler aussi vite que vos revenus. C’est cette capacité à éviter l’inflation du train de vie qui fait la différence sur plusieurs années.
Enfin, mesurez votre progression autrement qu’en regardant le solde de votre compte à la fin du mois. Suivez votre taux d’épargne, c’est-à-dire la part de vos revenus que vous mettez de côté, ainsi que votre patrimoine net : ce que vous possédez moins ce que vous devez. Une personne qui épargne 100 euros par mois de façon constante avance davantage qu’une personne qui vise 500 euros, abandonne au premier imprévu puis recommence sans méthode. Votre plan peut évoluer avec votre vie, mais il doit rester lisible : sécuriser, prévoir, investir progressivement et protéger vos gains. Si votre épargne stagnait jusqu’ici, ne cherchez pas à tout révolutionner dès demain. Choisissez une seule action concrète : lister vos dépenses annuelles, automatiser un virement, supprimer un abonnement ou créer une enveloppe de sécurité. Répétez-la suffisamment longtemps pour qu’elle devienne normale. C’est ainsi que les efforts financiers dispersés se transforment, enfin, en patrimoine durable.
Votre épargne ne stagne pas forcément par manque de discipline : elle peut simplement manquer d’un système clair, adapté à vos revenus et à vos priorités. Reprenez un seul point cette semaine — automatiser un virement, réduire une dépense récurrente ou fixer un montant d’épargne réaliste — afin de recréer de l’élan sans bouleverser votre quotidien. À mesure que votre budget libère une marge régulière, la question suivante devient naturellement celle de l’utilisation de cette épargne : sécurité, projets ou premiers investissements pour développer votre patrimoine.