Finance familiale : pourquoi l’absence de dialogue fragilise votre avenir
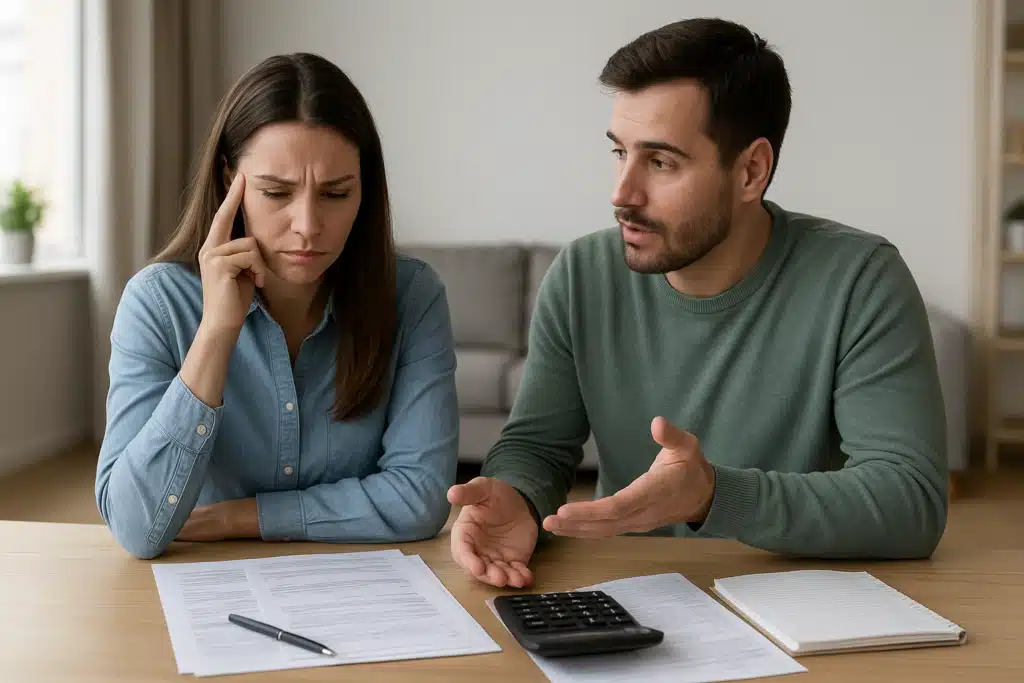
Un budget ne s’effondre pas toujours à cause d’un gros imprévu. Parfois, il se fissure dans les silences : un crédit passé sous silence, des dépenses évitées, des projets jamais chiffrés. Quand chacun gère dans son coin, les malentendus s’accumulent et l’avenir financier du foyer devient flou. Ce n’est pas très romantique, mais parler d’argent évite souvent que le compte commun ne devienne le troisième membre du couple… et le plus anxieux. Le dialogue transforme les inquiétudes en décisions concrètes, avant que les non-dits ne coûtent cher.
Comprendre pourquoi le silence pèse sur la finance familiale
La finance familiale ne se résume pas à un relevé de compte, à un crédit immobilier ou au montant des courses. Elle regroupe toutes les décisions qui permettent à un foyer de vivre aujourd’hui sans compromettre demain : dépenses courantes, épargne, dettes, projets, protection des enfants, aide aux proches ou préparation de la retraite. Lorsque ces sujets restent flous, chacun peut avancer avec sa propre vision de la situation. L’un pense que le compte est équilibré, l’autre s’inquiète des prélèvements à venir. L’un épargne discrètement par prudence, tandis que l’autre utilise une réserve financière pour absorber les dépenses du mois. Ce décalage ne vient pas forcément d’un manque de bonne volonté. Il naît souvent d’une peur du conflit, d’une honte liée à une difficulté financière ou d’habitudes familiales où l’argent n’était jamais évoqué. Pourtant, éviter le sujet n’efface ni les échéances ni les inquiétudes. Au contraire, le silence crée une zone d’ombre dans laquelle les suppositions remplacent les faits. Et lorsqu’un imprévu survient, cette absence de dialogue transforme une difficulté gérable en crise de confiance.
Parler d’argent en couple ou en famille ne signifie pas contrôler chaque achat ni demander des comptes en permanence. Il s’agit plutôt de construire une vision commune de ce qui entre, de ce qui sort et de ce qui compte réellement pour le foyer. Sans cette base, les décisions financières deviennent individuelles alors que leurs conséquences sont collectives. Une dépense reportée, un découvert ignoré ou un crédit contracté sans échange peuvent peser sur tous les membres de la famille. Imaginez un bateau dont deux personnes tiennent le gouvernail sans se parler : chacune croit corriger la trajectoire, mais les gestes opposés finissent par fatiguer l’équipage. La finance familiale fonctionne de la même façon. Le dialogue permet de nommer les priorités, de reconnaître les contraintes et de choisir des compromis acceptables. C’est aussi une manière de protéger le lien affectif : un foyer qui peut aborder l’argent calmement est mieux armé pour faire face aux périodes de tension. Avant de chercher à optimiser chaque euro, il faut donc rendre la situation visible et partageable.
Repérer les signaux qui révèlent un manque de communication financière
L’absence de dialogue ne se manifeste pas toujours par une dispute ouverte. Elle apparaît souvent dans de petits comportements quotidiens : consulter son application bancaire en cachette, repousser l’ouverture d’un courrier, minimiser un achat, éviter de parler du prix des vacances ou répondre « on verra plus tard » dès qu’un projet est évoqué. Dans une finance familiale fragilisée, ces signaux s’accumulent jusqu’à rendre les échanges difficiles. Les partenaires peuvent également tenir des comptes séparés sans savoir qui règle réellement certaines dépenses essentielles. Les enfants, eux, perçoivent fréquemment l’anxiété ambiante, même lorsque les adultes pensent les préserver. Ils entendent les conversations interrompues, constatent les renoncements soudains ou sentent que certaines demandes provoquent de l’agacement. Le problème n’est pas l’existence de contraintes budgétaires : toutes les familles en connaissent. Le danger vient du manque d’explication et de coordination. Quand personne ne sait précisément où en est le foyer, chacun peut imaginer le pire ou adopter des réflexes défensifs, comme cacher une facture ou dépenser avant que l’autre ne le fasse.
Certains indicateurs doivent encourager une discussion rapide. C’est le cas lorsque le découvert devient récurrent, que les prélèvements sont rejetés, que l’épargne diminue sans décision concertée ou que les crédits renouvelables servent à financer le quotidien. Une étude menée par l’Institut national de la consommation souligne régulièrement que les difficultés budgétaires sont aggravées lorsque les ménages attendent trop longtemps avant de demander conseil ou de réorganiser leurs dépenses. Dans les faits, une facture oubliée n’est rarement qu’une simple facture : elle peut révéler un budget trop serré, une répartition déséquilibrée ou une charge mentale portée par une seule personne. Si le découvert s’installe, il est utile de consulter ce guide pour sortir durablement du découvert bancaire et reprendre le contrôle sans culpabilité. L’essentiel est de considérer ces alertes comme des informations, non comme des reproches. La finance familiale devient plus solide lorsque les difficultés sont mises sur la table assez tôt pour laisser plusieurs options possibles.
Mettre en place un rendez-vous budget qui ne tourne pas au conflit
La solution la plus efficace n’est pas de parler d’argent tous les jours, au gré des achats ou des tensions. Il est préférable de créer un rendez-vous budget régulier, court et prévisible. Une fois par mois, prévoyez par exemple quarante-cinq minutes dans un moment calme, sans enfant à gérer ni écran qui détourne l’attention. L’objectif n’est pas de juger les décisions passées, mais de regarder ensemble la réalité : revenus reçus, charges fixes, dépenses variables, épargne disponible et échéances à venir. Pour sécuriser la finance familiale, commencez toujours par les faits. Un relevé bancaire ou un tableau simple permet d’éviter les phrases accusatrices comme « tu dépenses trop » ou « tu ne fais jamais attention ». Remplacez-les par des formulations concrètes : « Nous avons dépensé 180 euros de plus que prévu en alimentation ; que pouvons-nous ajuster le mois prochain ? » Cette nuance change tout. Elle fait du budget un problème commun à résoudre, et non une faute attribuée à une personne.
Pour que cet échange reste utile, donnez-lui une structure stable. Commencez par ce qui a fonctionné : une facture anticipée, une somme épargnée, une dépense évitée ou un abonnement résilié. Abordez ensuite les écarts et recherchez une cause avant de chercher un responsable. Terminez par deux ou trois décisions précises, réalisables avant le prochain rendez-vous. Il peut s’agir de fixer un plafond pour les loisirs, d’alimenter une épargne de précaution ou de comparer les contrats d’assurance. Une anecdote parle souvent plus qu’un principe : un couple peut découvrir, lors de son premier point mensuel, que chacun achetait séparément des produits identiques pour les repas. Rien de dramatique, mais près de 70 euros partaient ainsi chaque mois dans des doublons. En organisant une liste commune, ils ont retrouvé une marge sans se priver. Des méthodes de communication claire, comme celles présentées dans les ressources de communication collaborative et organisation d’équipe, peuvent aussi inspirer les échanges familiaux : écouter, reformuler et conclure par une action identifiable.
Éviter les erreurs qui fragilisent durablement l’équilibre du foyer
La première erreur consiste à croire qu’un seul adulte doit « gérer l’argent » parce qu’il est plus à l’aise avec les chiffres. Cette organisation peut sembler pratique au départ, mais elle rend le foyer vulnérable. En cas de séparation, de maladie, de perte d’emploi ou même d’absence temporaire, l’autre personne peut se retrouver sans accès aux informations essentielles. Dans une finance familiale saine, chacun doit au minimum connaître les comptes utilisés, les mensualités en cours, les assurances souscrites, les identifiants importants conservés en lieu sûr et les grandes priorités budgétaires. Il ne s’agit pas d’imposer une gestion identique à tous, mais de partager une connaissance suffisante de la situation. Une autre erreur fréquente est de confondre transparence et surveillance. Exiger une justification pour chaque café ou chaque achat personnel produit de la frustration. À l’inverse, définir une somme de liberté individuelle, compatible avec le budget, protège l’autonomie sans mettre en danger les objectifs communs.
Il faut également éviter de reporter les discussions difficiles jusqu’à l’urgence. Une hausse de loyer, une baisse de revenus, l’arrivée d’un enfant ou l’aide financière à un parent doivent être abordées avant qu’elles ne désorganisent les comptes. Le silence est particulièrement coûteux face au crédit. Signer seul un financement, utiliser un paiement fractionné sans l’indiquer ou multiplier les petites échéances peut donner l’illusion d’une solution immédiate, mais réduit la capacité de décision du foyer. La bonne pratique consiste à fixer un seuil : au-delà d’un montant défini ensemble, toute dépense ou tout engagement fait l’objet d’un échange préalable. Cette règle simple ne retire pas la liberté ; elle protège la finance familiale contre les décisions prises sous pression. Enfin, ne transformez pas le budget en outil de punition. Si une erreur a été commise, cherchez comment l’empêcher de se reproduire : alerte bancaire, enveloppe dédiée, prélèvement automatique ou renégociation d’une charge. La confiance se reconstruit par des mécanismes fiables, pas par des promesses vagues.
Faire face aux imprévus grâce à des décisions partagées
Un avenir financier se fragilise rarement en une seule journée. Il est plutôt mis à l’épreuve par une succession d’événements ordinaires : une voiture qui tombe en panne, une dépense de santé mal remboursée, une période de chômage, une séparation ou des travaux imprévus. Dans ces moments, le dialogue devient une ressource financière à part entière. Une famille qui connaît son niveau de dépenses essentielles peut agir vite et sans panique. Elle sait quelles charges peuvent être réduites, quelles aides vérifier et quelle épargne mobiliser en priorité. À l’inverse, lorsque les informations sont éparpillées ou gardées secrètes, l’imprévu fait perdre un temps précieux. Il peut conduire à utiliser un crédit coûteux alors qu’une solution plus simple existait. La finance familiale ne demande pas de prévoir chaque problème avec précision ; elle demande de préparer une capacité de réponse. Cela passe par une épargne de précaution, mais aussi par un accord clair sur les décisions à prendre lorsque les revenus baissent ou qu’une dépense exceptionnelle apparaît.
Concrètement, élaborez un scénario de sécurité à deux ou en famille selon votre situation. Calculez d’abord le montant minimal nécessaire pour vivre un mois : logement, énergie, alimentation, transports, assurances, santé et remboursements de crédit. Ensuite, identifiez les dépenses ajustables et les ressources mobilisables. Vous pouvez définir une règle simple : toute somme imprévue supérieure à un certain montant donne lieu à un échange avant paiement, sauf urgence médicale ou sécurité immédiate. Cette démarche évite les malentendus au moment où le stress est déjà élevé. Pensez aussi à centraliser les documents importants : contrats, coordonnées bancaires, assurances, échéanciers et contacts utiles. Ce dossier n’a pas besoin d’être complexe ; il doit être accessible aux personnes concernées. Pour approfondir les réflexes de gestion quotidienne et trouver d’autres outils adaptés, les ressources de Budget Pratique peuvent aider à transformer de bonnes intentions en habitudes concrètes. Plus les décisions sont préparées ensemble, moins l’imprévu menace la stabilité du foyer.
Installer une culture financière familiale pour protéger l’avenir
Le dialogue financier ne doit pas se limiter aux périodes de tension. Il devient réellement protecteur lorsqu’il s’inscrit dans les habitudes de la famille. Cela peut passer par des échanges adaptés à l’âge des enfants : expliquer qu’un budget implique des choix, montrer la différence entre un besoin et une envie, ou les associer à un petit objectif d’épargne. Sans leur transmettre vos inquiétudes d’adulte, vous leur donnez des repères utiles pour leur avenir. La finance familiale devient alors un terrain d’apprentissage plutôt qu’un sujet tabou. Les adolescents peuvent comprendre pourquoi certaines dépenses sont différées, à condition que le discours reste clair et respectueux. Dire « nous avons choisi de mettre de côté pour les vacances et les réparations » est plus constructif que répondre sèchement « nous n’avons pas les moyens ». Cette transparence mesurée aide chacun à saisir que l’argent sert des projets, une sécurité et des valeurs, non une compétition ou une source de honte.
Pour maintenir cette dynamique, fixez des objectifs visibles et réévaluez-les régulièrement. Il peut s’agir de constituer trois mois de dépenses de sécurité, de financer une formation, de préparer un déménagement ou de réduire un crédit. L’important est que chaque objectif ait un montant, une échéance réaliste et une raison partagée. Affichez les progrès dans un tableau privé, célébrez les étapes franchies et ajustez le plan lorsque la vie change. Cette approche donne du sens aux efforts quotidiens : renoncer à une dépense n’est plus une privation abstraite, mais un pas vers une sécurité choisie. Surtout, acceptez que le dialogue financier s’apprenne. Les premières conversations peuvent être maladroites ou chargées d’émotion. Avec le temps, elles deviennent plus simples parce que les faits sont connus et que les règles sont établies. En faisant de la parole un réflexe, vous protégez bien plus qu’un budget : vous renforcez la confiance nécessaire pour construire un avenir financier solide, même lorsque les circonstances deviennent incertaines.
Parler d’argent en famille ne consiste pas à tout contrôler : il s’agit de rendre les décisions plus claires, plus justes et moins lourdes à porter. Un rendez-vous mensuel de quelques minutes peut déjà aider à poser les priorités, anticiper les dépenses et éviter que les non-dits ne deviennent des urgences. En créant cet espace de dialogue, vous protégez autant votre budget que la confiance nécessaire pour traverser les imprévus. C’est souvent dans ces habitudes simples que se construit, progressivement, un avenir financier plus serein.